资金盘能让人暴富,同样也能让人倾家荡产,市场二八定律不变,有人赚肯定有人亏,而且亏得永远大于赚的。随着骗局的发展,目前已从传统的资金盘转化为资金盘+区块链模式,披着区块链外衣的资金盘利用人性“贪念”的心理。
最近一直在问轮回推掌柜这个项目,轮回也详细的查了查这个项目的资料,今天我们来深度扒一扒这个项目的模式制度玩法。
这个“推掌柜”的模式,本质上是典型的消费返利类资金盘套路,看似“花很少的钱拿到商品还能赚钱”,实则漏洞百出,甚至涉嫌违法,我们来一层层拆解它的逻辑陷阱:
一、 核心数学逻辑的自相矛盾(根本上就不成立)
我们先按它给的例子算一遍账:
– 你花170元,买到3件商品(1件自用+2件平台代卖)
– 平台代卖2件商品,声称每件卖100元,共200元
– 平台扣15%手续费,剩170元,再按94%回款给你:170×94%=159.8元,外加5%消费券、1%技术费
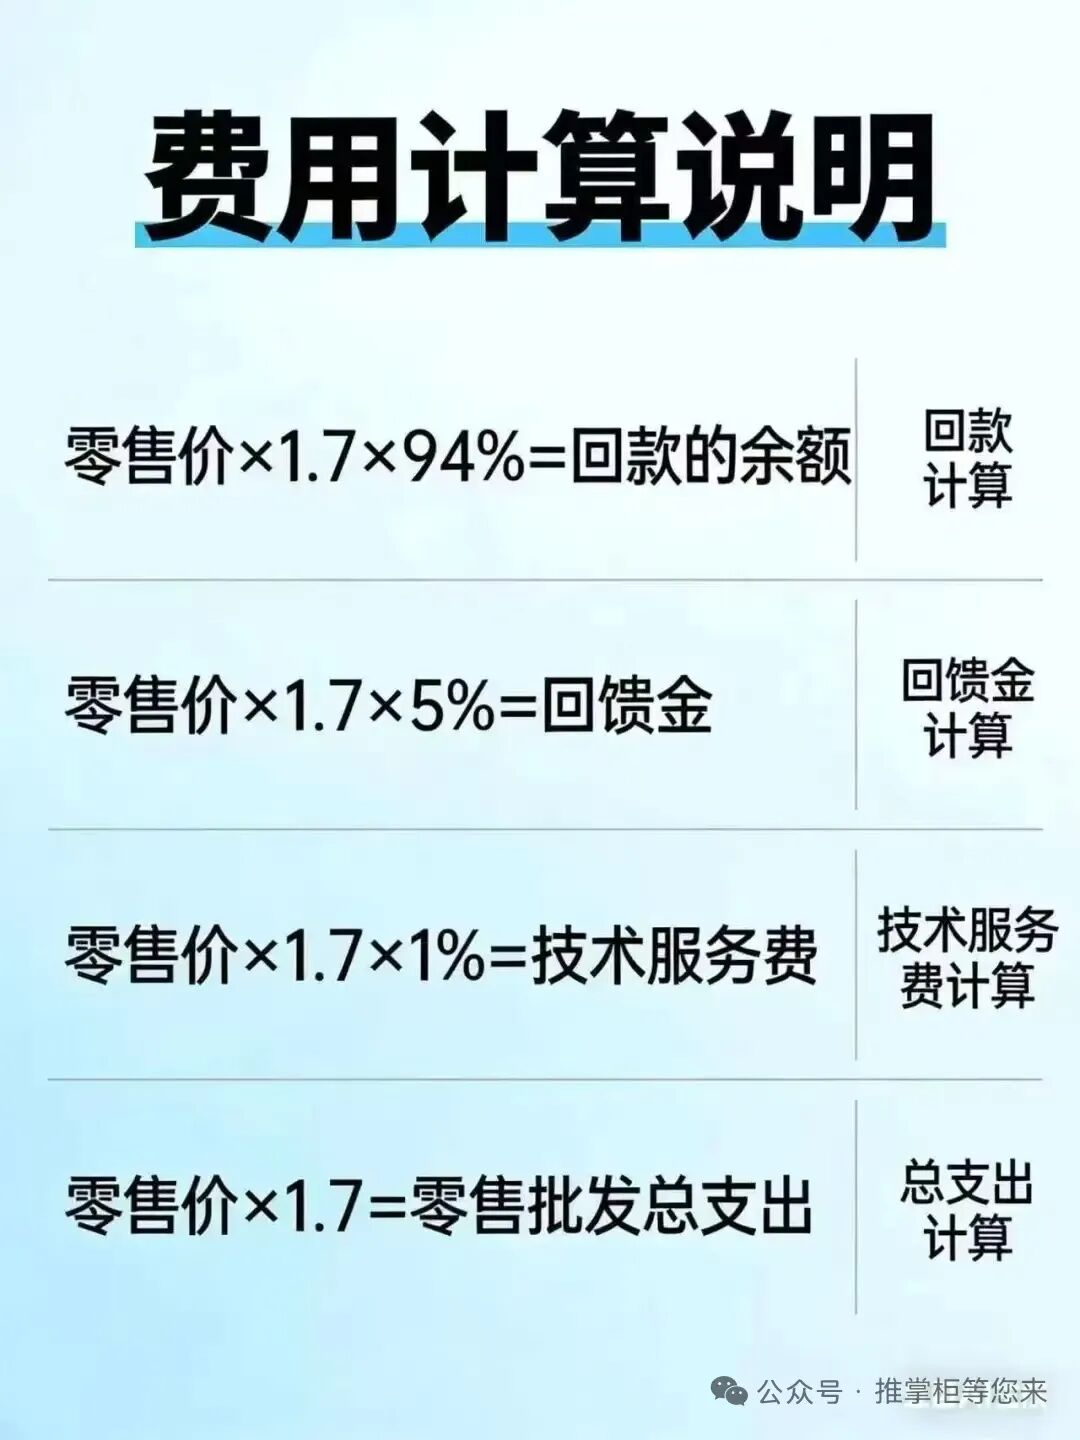
– 最后声称你“只花了1.7元拿到产品”
这里有一个致命问题:平台卖的2件商品,成本谁来承担?
– 这两件商品,是你一开始花170元买的三件里的,它们的采购、仓储、物流成本,从一开始就由你承担了
– 平台只是“空手套白狼”:你出钱买货,平台再把货卖出去,收15%的手续费,剩下的钱再“回款”给你
– 正常的商业逻辑中,商品卖出的钱,首先要覆盖成本、运营费用,剩下的才是利润。但这个模式里,平台卖货的钱几乎全返给了你,平台的“利润”从哪里来?只能靠后续新用户的投入来填补窟窿。
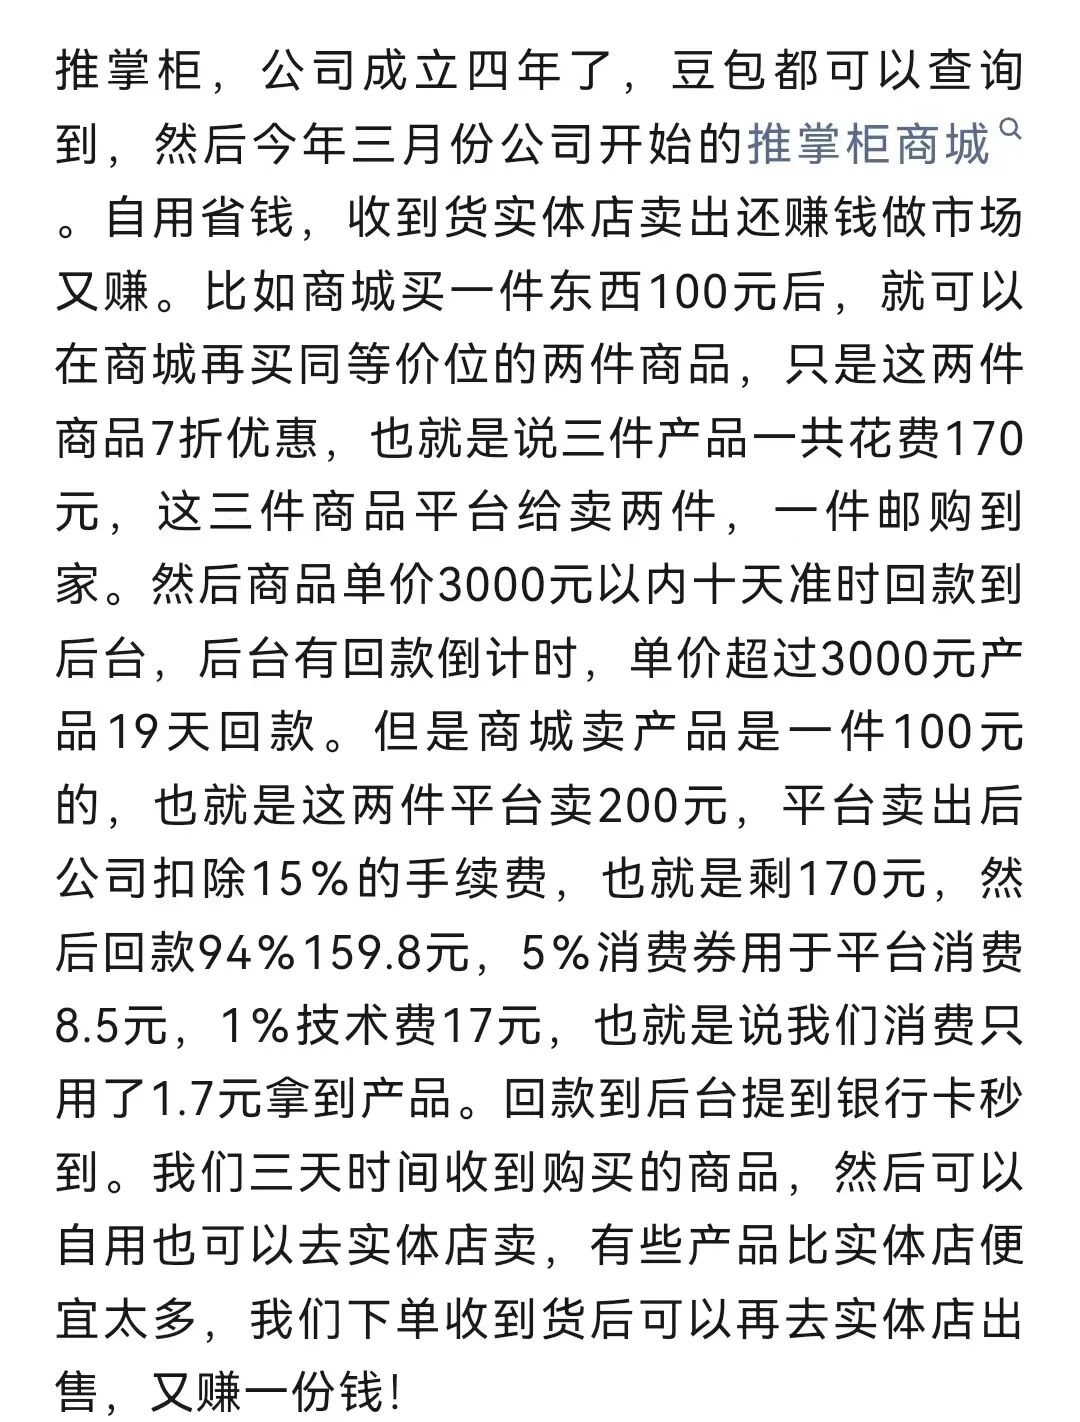
所谓“国企控股”就是个幌子,纯纯的骗人套路。
这种“国资挂靠”是花钱买的,上层公司跟平台本身没有任何实际监管和责任,只是用来骗你信任的“壳”。国企根本不会碰这种返利拉人头的资金盘,更不会给它背书。
说白了,就是拿个听起来高大上的名头,让你觉得平台安全靠谱,敢往里投钱。一旦出事,所谓的“国企”根本不会管你,最后亏的还是你自己的本金。
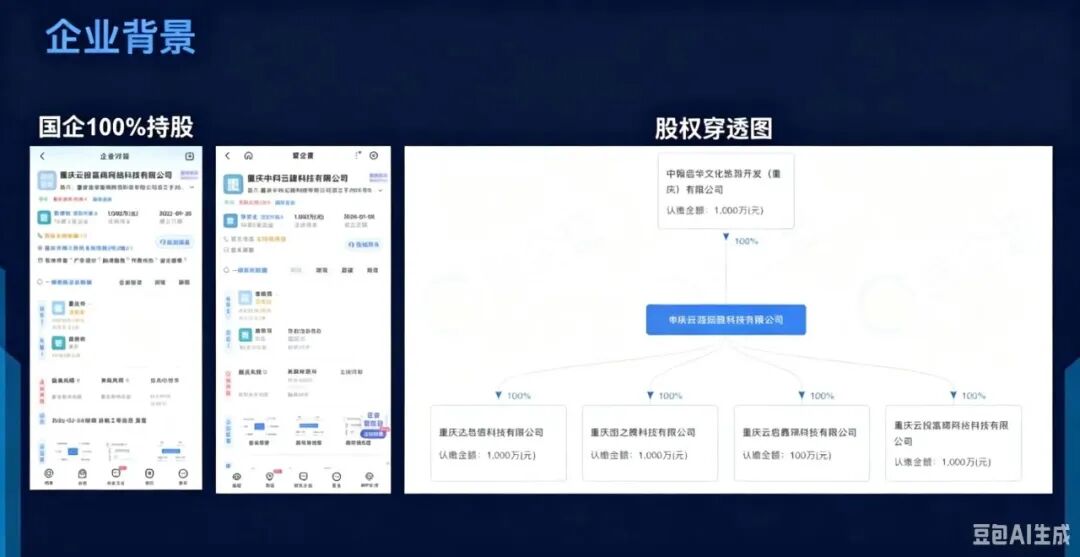
说白了,商城盘能骗到人,就是它太会“装”了:
1. 它不像纯资金盘那样,上来就喊着“投钱翻倍”,看着就像个正经电商APP。有商品、能下单、能发货,你收到东西,就会觉得“我这是在买东西,不是在搞投资”,一下子就放下戒心了。
2. 它不说“高收益”,只说“省钱、返利、分享赚钱”。这话谁听了不心动?就像平时网购领优惠券一样,感觉很日常,不像那种一看就很危险的项目。
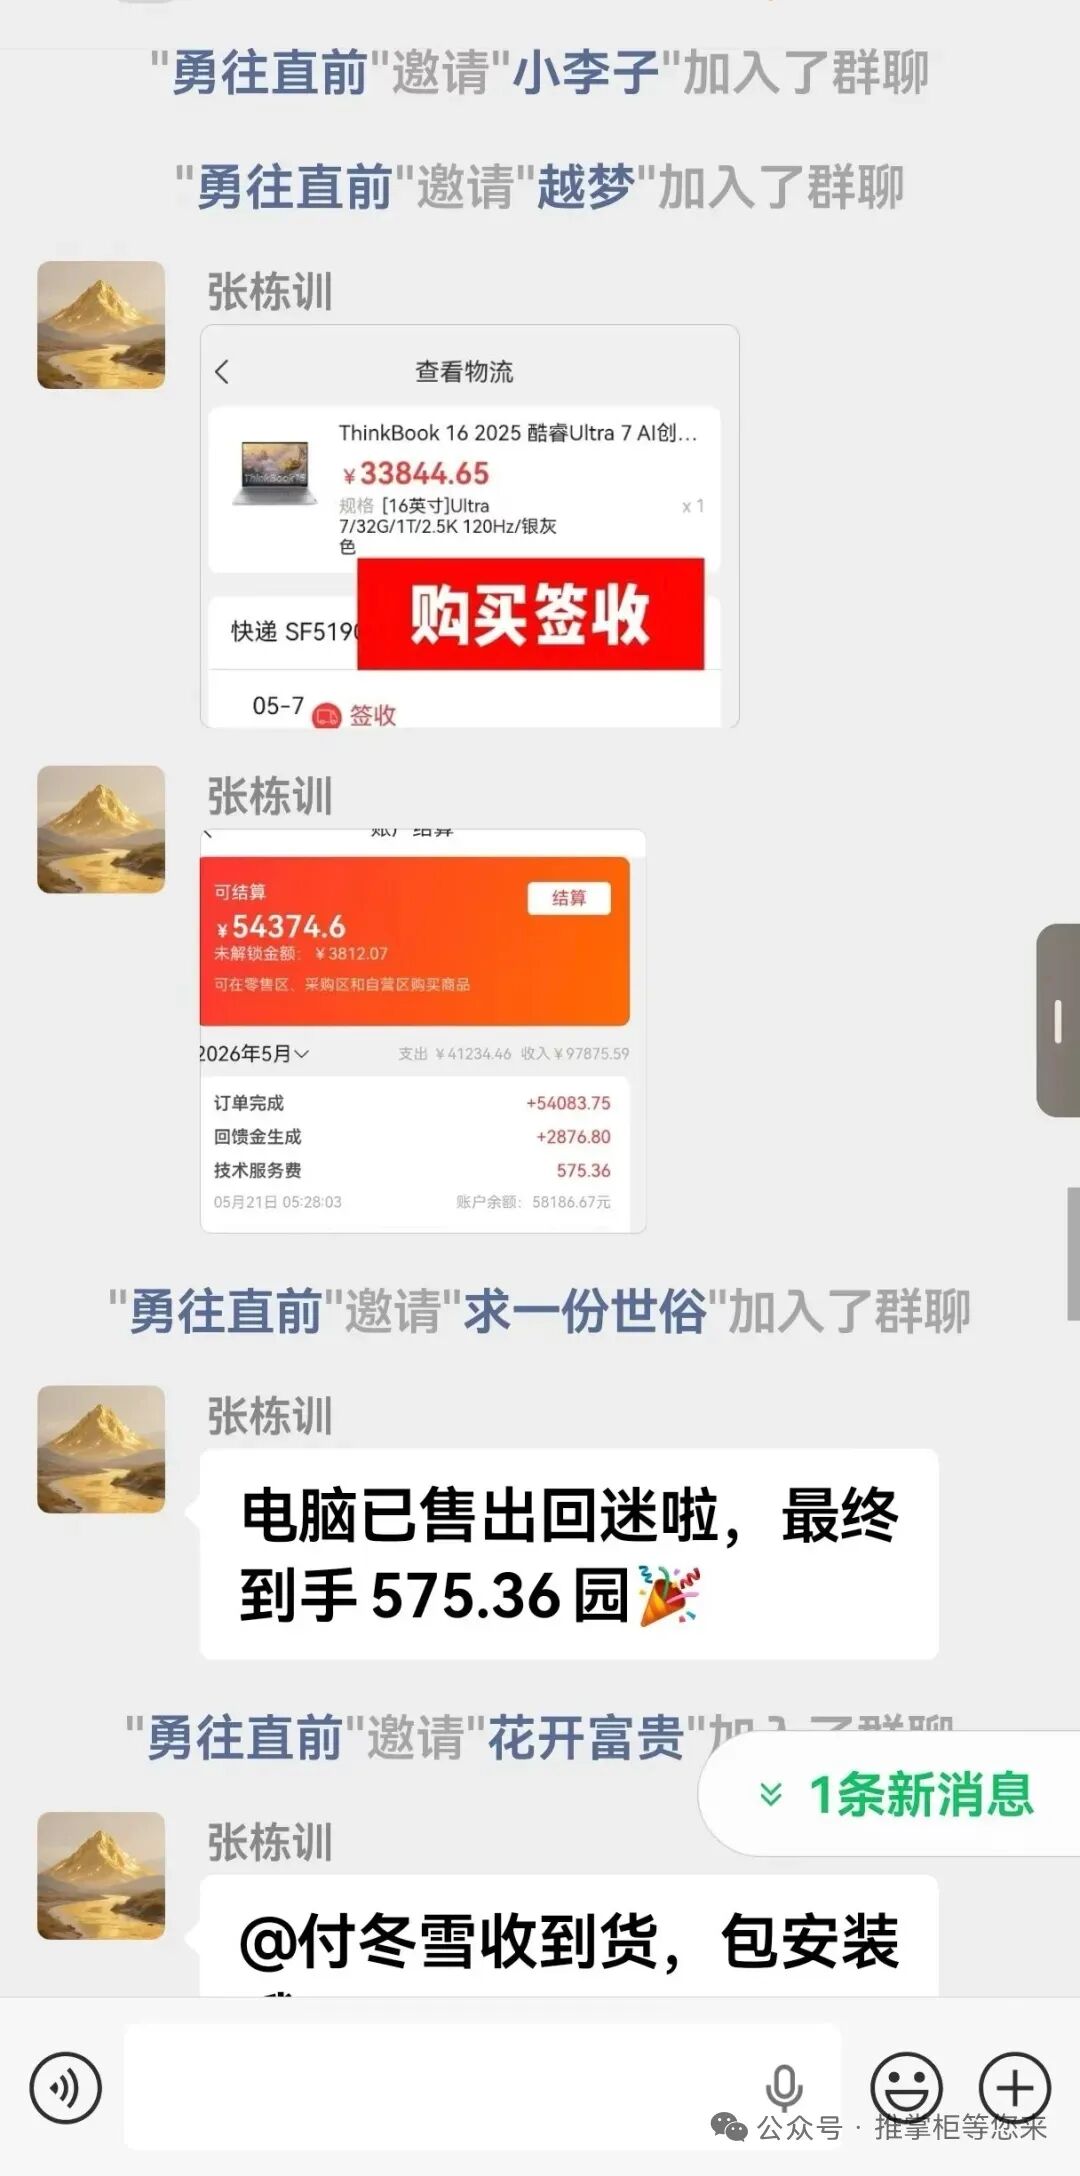
3. 再配上假国企背景、宣传海报、甚至前期让你小额提现成功,给你点甜头。你就会觉得“这平台靠谱啊,又能省钱又安全”,然后越投越多,最后被牢牢套住。
你看不见的隐性成本与陷阱
1. “1.7元拿到产品”是偷换概念
它算的是“回款后”的净支出,但你一开始就要先垫付170元,还要等10-19天才能回款。这期间你的资金被平台无偿占用,而且一旦平台逾期回款,你的本金就有风险。
2. “实体店卖出赚钱”的虚假性
所谓“比实体店便宜太多”,大概率是平台的虚假宣传。这些商品要么是三无产品,要么定价虚高,你根本无法在实体店卖出,所谓的“额外收益”只是画饼。
3. 层层收割的附加费用
它提到的“5%消费券、1%技术费”,都是平台收割的手段:消费券只能在平台消费,相当于强制你继续投钱;技术费则是平台的纯收益,你每参与一次,平台就稳赚不赔。
这个模式从头到尾,就是一个用“消费返利”包装的资金盘。它用极低的“净支出”诱惑你入局,再用拉人头的方式维持资金链,一旦后续资金跟不上,平台就会崩盘跑路,最后亏的还是你自己的本金。
众生皆韭菜,你的欲望就是资本家手里的镰刀。
投资没有风险,无知才是最大的风险!
你可以把世界上所有的金融行业都看成骗局,然后去研究如何去规避里面的风险,而且还掘取到财富。因为只要是社会上的人,不想被淘汰,就必须跟上时代。等这股风过来的时候,把握时机,顺风飞一段,等大多数人都认可的时候,你平稳着陆。如此而已
风险提示:投资有风险,理财需谨慎。请勿拿养老钱或者借款参与任何投资理财项目。
聊项目,吹吹水,早避雷
转载请注明:资金盘曝光网 » 【推掌柜】打着国企背书的商城返利资金盘 最后的结局一定是崩盘跑路
风险提示风险评分 36 分 · 风险偏高
风险评分 36 分(起步分 50 分,再扣 14 分;分数越低越危险,扣成负数也照算),起步分已按「收益口径查不到 / 无法换算」定档。
- 起步分 50 分|收益口径查不到 / 无法换算未收录既查不到可换算的日化收益,也没有「保本 / 稳赚 / 无风险」这类承诺话术。但「能被本站收录」本身就说明全网已有人在预警、公开发文曝光过它,绝对是有问题的 → 起步分 50 分(已经贴着「风险偏高」的边缘),再按缺项继续往下扣,普遍会落到「风险偏高」或更低
- -5 分|没有实体办公地址未收录档案里查不到实体办公地址(连人都找不到)
- -2 分|没有任何证书未收录查不到牌照、备案、资质类记录
- -5 分|没有公信力背景未收录查不到监管、协会、主流机构背书
- -2 分|其他可核验资质缺失未收录合同、审计、资金存管、实际经营主体均未收录
只要出现「承诺无风险日收益」这一条,就别信、别投、别拉人(日化 0.1% 就已经等于年化 44%,正规投资给不出来)。上面这份评分不是给项目发合格证,是给你一条"能不能信"的底线:分数越低,越说明它连最基本的核对都过不了。本站不替任何项目下结论,但宁可把可疑的当可疑,也不要拿真金白银去试。
评分工具:把它承诺的收益填进来
按上面的口径,先按收益取起步分(日收益越高、起步分越低);再按档案缺项往下扣。这里只算起步分,缺项扣分请对照上面的档案清单。
「推掌柜」的完整档案清单(收录了什么、还缺什么)与扣分口径,都写在档案页里。查看该项目的完整档案清单 →
如果你已经在里面7 条可执行步骤
下面这些不针对任何具体项目,是把公开反诈资料里反复出现的处置步骤整理成一份可以照着做的清单。
- 先停止追加投入。不要再为了「摊低成本」或「回本」加钱,也不要再开通新额度、新账户。
- 先试一次小额提现。用最小金额走完整流程,把成功还是失败、等了多久、客服怎么回复,原样记录下来。
- 一次性把证据存全。转账记录、充值提现截图、收益页面、群聊话术、推广链接与推荐人信息,按时间排序导出到本地——不要只留在手机里。
- 不要再拉人进来。为了回本去发展下线,可能让自己从受害人变成链条的一环。这是这类结构里最需要避免的一步。
- 「再交一笔钱就能解冻 / 提现 / 升级」是二次收割。税费、保证金、解冻费、验证金、通道费,一律不要再付。
- 走官方举报与报警渠道。110 报警(保留受案回执)、国家反诈中心 App、12321 网络不良信息举报;涉及交易所转账的可同时联系平台风控。
- 在被移出群之前先存证。先导出聊天记录与成员列表,再去沟通或质疑,避免记录随账号一起消失。
本站只做公开信息索引,不提供法律意见、不对任何项目作定性。具体处置请以公安机关、监管部门与专业法律意见为准。
什么会改变我们的判断本站记录可被推翻
档案里的收录不是结论,推掌柜 也一样。下面任意一条若能公开查验,我们会据实修正或撤下相应记录:
- 资金由独立第三方托管,且托管方、账户主体、审计报告都能公开查到;
- 收益口径有可查验的法律文件(合同、兑付凭证、持牌机构的发行文件),而不是只出现在群聊或短视频里;
- 提现长期稳定且不依赖新增资金——即停掉一切新加入者之后,既有用户仍能按约定拿到钱;
- 经营主体与监管备案可核验:能在对应监管机构官网查到牌照编号与业务范围。
反过来,「官网精美」「有白皮书」「很多人在做」「已经运行很久」都不构成上面任何一条——这些恰好也是最容易被复制的部分。
大白话三句
- 投资不可能「稳赚」。一旦「保本」和「高收益」同时出现,这本身就是异常信号。
- 正规投资从不按「天」承诺收益。只要出现日化百分比,无论多小,都值得停下来算一遍年化。
- 如果一个模式必须靠不断有人新加入,才能给老用户付钱,那它就不是投资,是接盘。
常见提问4 问
「推掌柜」是骗局吗?
本站不对任何项目做法律定性(定性属于监管与司法机关),但有一条尺子谁都能自己量:收益超过银行年化收益的 3 倍,就要非常警惕;年化收益超过 40%、还宣称无风险,99% 就是骗局了。结论请以监管机构、司法机关的公开信息为准。
被「推掌柜」骗了怎么办?
止损,不要再追加资金,赶紧提现。如果大额资金被骗,保存好所有资料和上级联系方式、出入金证据,赶快报警!
「推掌柜」宣称的非常厉害,是假的吗?
不宣称这些噱头,你们会信吗?这些是表面,本质就是看中了你的本金。
有人在「推掌柜」赚了好多钱,怎么可能骗人呢?怎么不骗他?
资金盘的一个盘子有几百到上万人,大的有几十万,不立几个赚钱样本出来,怎么吸引更多韭菜?万分之一,最后崩盘,这种也是拉人头,算传销罪,也要进去的。
免责声明:本文为公开信息整理与引用,内容来自公开渠道,仅作事实性归档。收录不等于认定该主体违法或构成欺诈,也不构成任何投资建议。若信息有误或有新进展,可通过联系我们反馈更正。