嗨,我是黑白之猫,一个安静的洞察者,一个网络夜游者
这是贼窝的第四篇,自“富幼”盘口主动崩盘后,小编就一直盯着他们的项目而移动,不停地发现新盘口出现在市面上。
“ZA Bank(众安银行)”被碰瓷,伪冒出“ZA Repay”从事虚假项目
“福幼”跑路,贼窝“ZA Bank”和“PM-Bridge”正在运营,后面还有
贼窝第三篇:“惠民信桥”全盘伪造,几个资金盘共享服务器同时运营
从“ZA Bank”、“PM-Bridge”到“惠民信桥”,小编也不理解这些参与者的心态,明知他们面对的不过是层层嵌套的空壳公司与伪造牌照,却仍前赴后继地充值、拉人、期待“复投翻盘”。
小编得到的消息是“富幼”的盘口崩盘后,已经有参与者开始向公安机关提交证据线索,希望能挽损,但小编只能说追查有难度,既知如此何必当初。
贪欲是有代价的,包括今天要写的“科融聚盈”一样如此。荒诞的是,“科融聚盈”这个盘口啥都没有,全是凭空捏造出来的,就能拉着长期在盘圈的组织骨干成员拉人头,美其名曰吃前期红利。
01
“科融聚盈”虚假性 
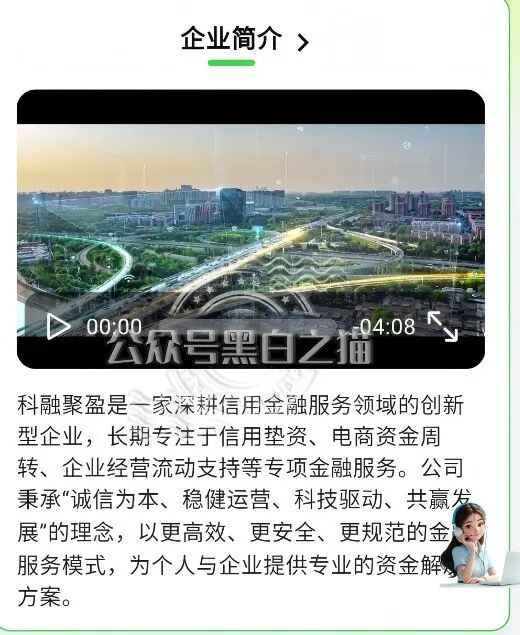
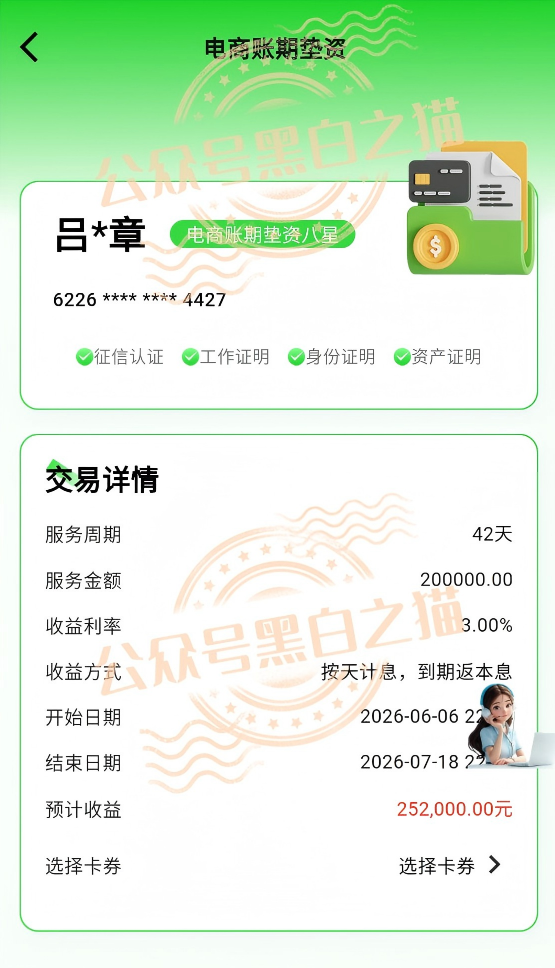
首先简介宣称是做电商垫资、供应链资金加速、高收益投资主打“账期套利、稳定高回报”,靠用户充值入金获取资金池,典型资金盘包装话术。
而且碰瓷马来西亚联昌国际集团(CIMB),岂不知联昌国际集团是全球顶尖伊斯兰金融银行,除了在香港有分行,在上海还有代表处,仅企业对公咨询、跨境商贸对接不面向内地普通个人开展投资理财
在国家企业信用信息公示系统、天眼查、企查查检索全称“科融聚盈”没有任何一家以此为标准字号注册的企业银保监会、证监会、中国理财网、基金业协会均无“科融聚盈” 持牌 / 备案记录不具备合法开展理财、垫资、投资业务资质。
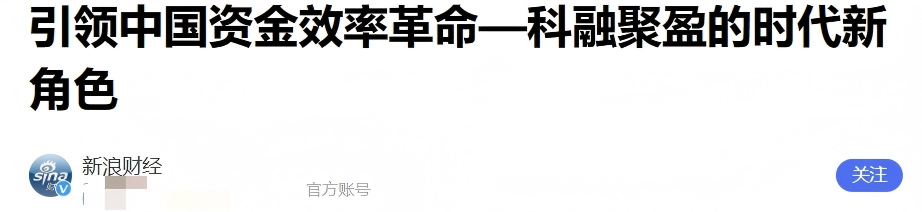
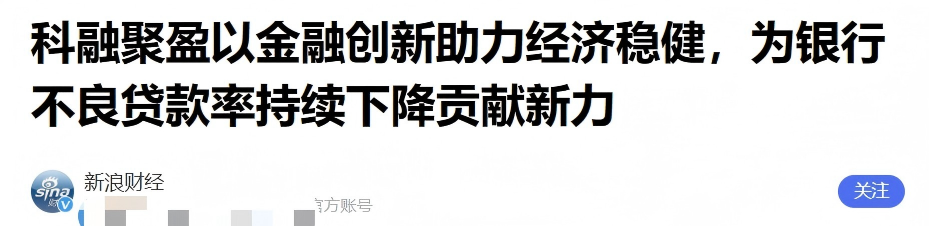
讽刺的是,小编采集中发现,有网络水军公司接单做了这个盘口的外宣,在媒体上发布了多篇软文,在追溯中更发现,盘口上线后主动删除了软文清除痕迹,特别是搜狐网的自媒体号,而新浪网的一直留存至今。
这种操作,恰恰暴露了其心虚本质:既想借媒体背书增信,又怕监管顺藤摸瓜。
02
“科融聚盈”资金盘特性 
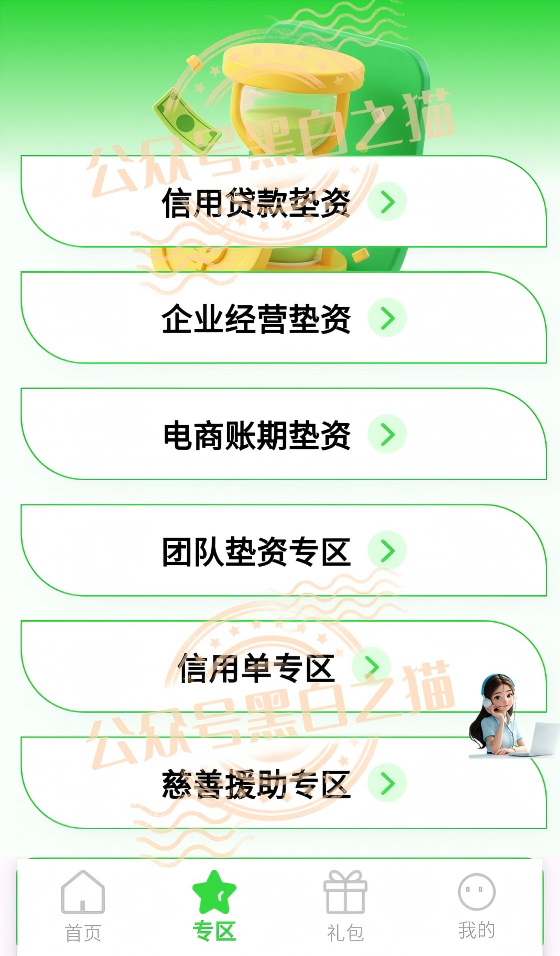
“科融聚盈”其运作完全脱离真实商业逻辑:无实体经营场所、无实际供应链合作方、无资金托管银行,所有“投资标的”均为虚构;用户充值后资金直接进入大量跑分个人账户。
在程序架构上,和之前揭露的“ZA Bank”、“PM-Bridge”到“惠民信桥”没什么区别,不但搭建框架高度复制,连整个流程都没有变化
这里是个贼窝,专门批量生产资金盘的“影子工厂”。
这次用的“垫资”的工具做幌子,实则通过虚构订单、伪造回款截图、设置阶梯式提现门槛等手段,诱导用户不断追加投入。
03
几个盘口的高度雷同性
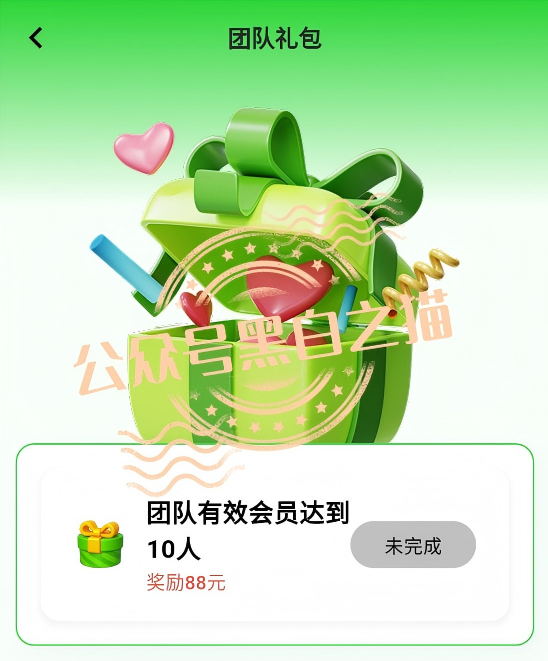
这是一个标准化、模块化的量产环节。环环相扣、分工明确的资金盘流水线——从“富幼”开始,经“ZA Bank”、“PM-Bridge”到“惠民信桥”等多个马甲轮换。
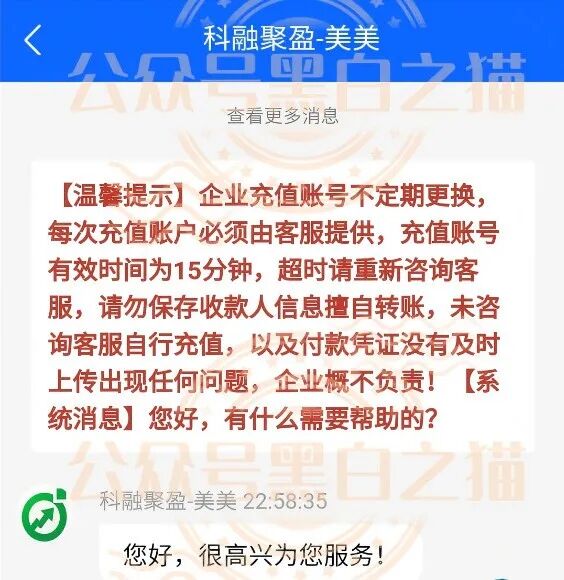
从前端表面看“富幼”客服自动化话术,到如今的“科融聚盈”客服话术,模板、UI界面、资金流转路径乃至风险提示话术,甚至连客服响应延迟时间、弹窗提示频率都保持一致。
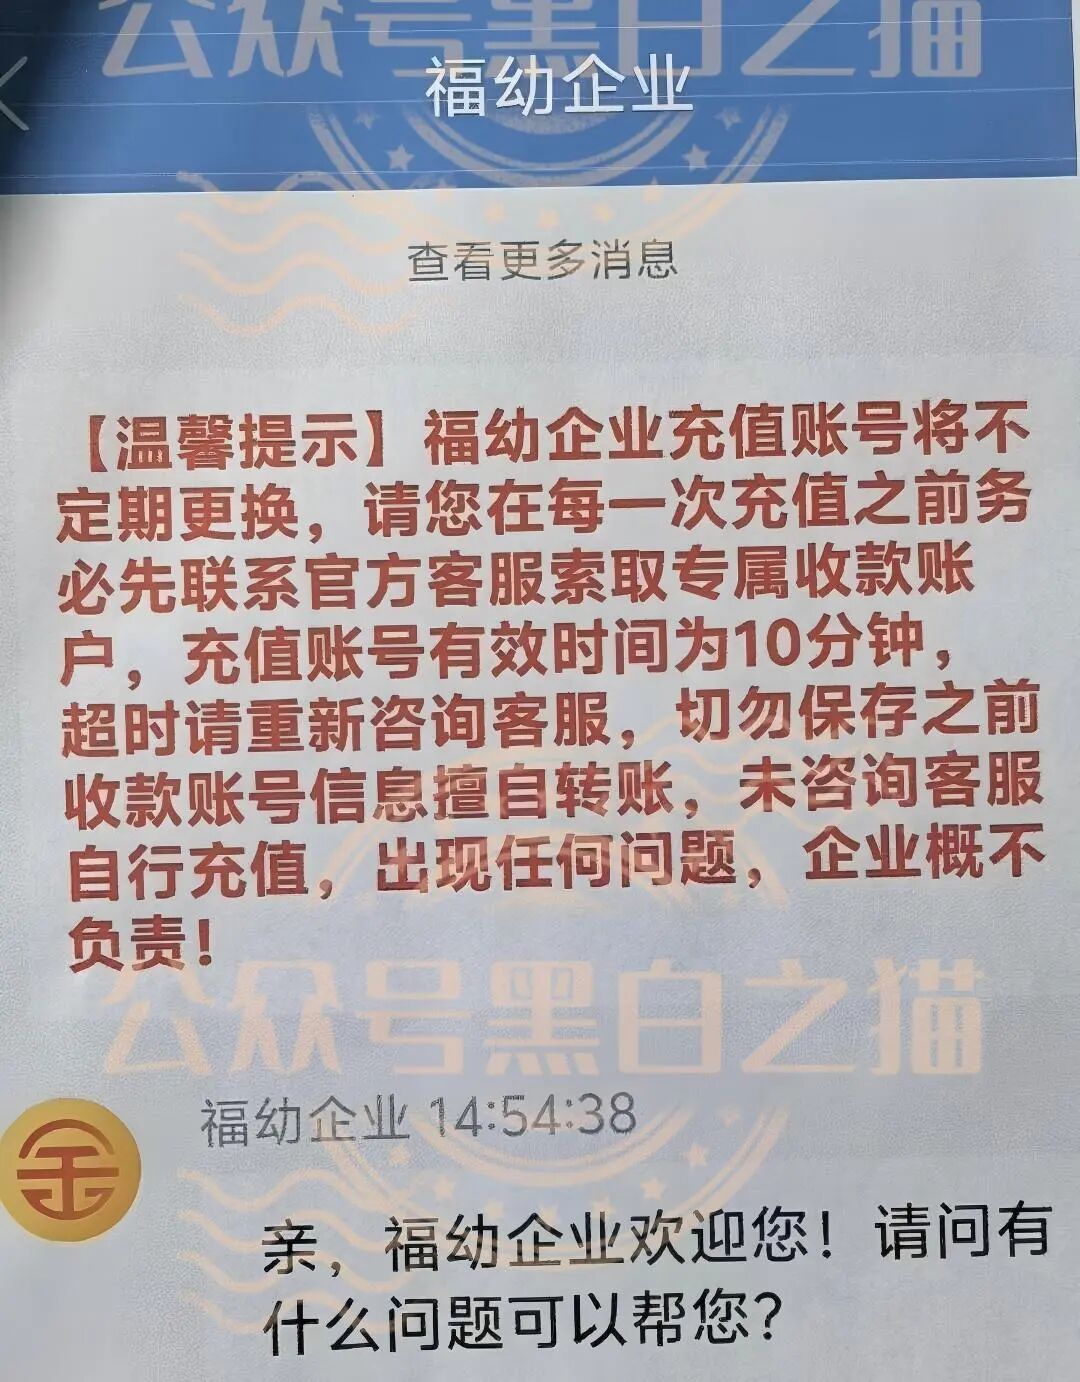
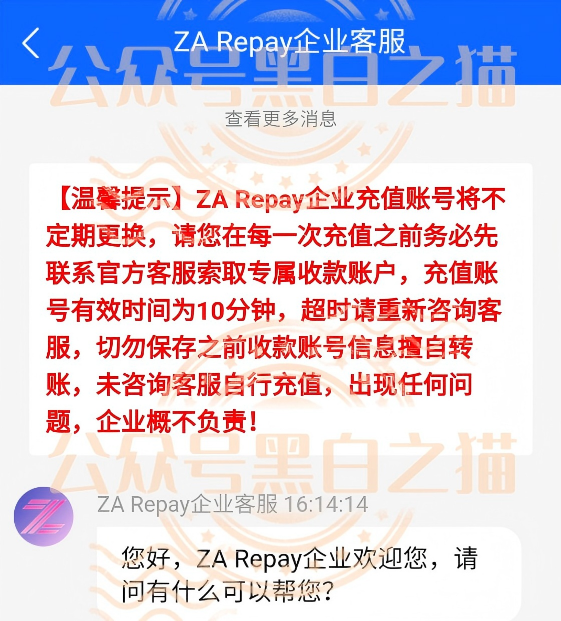
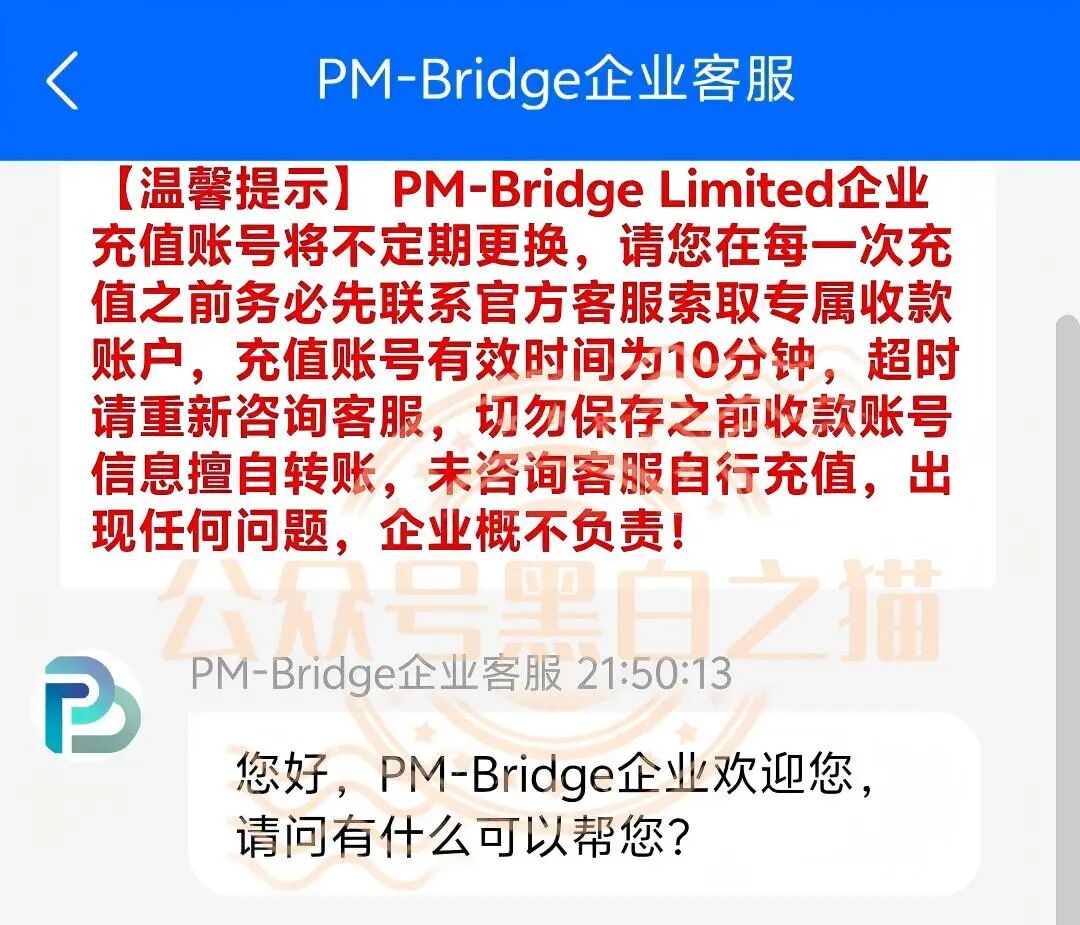
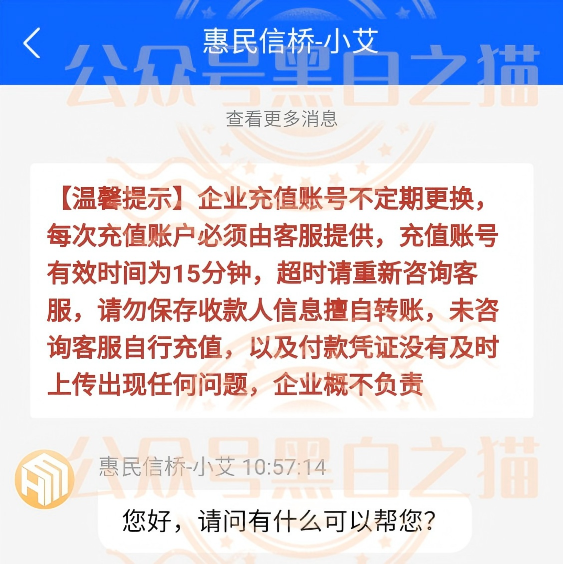
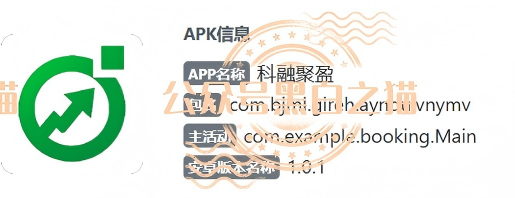
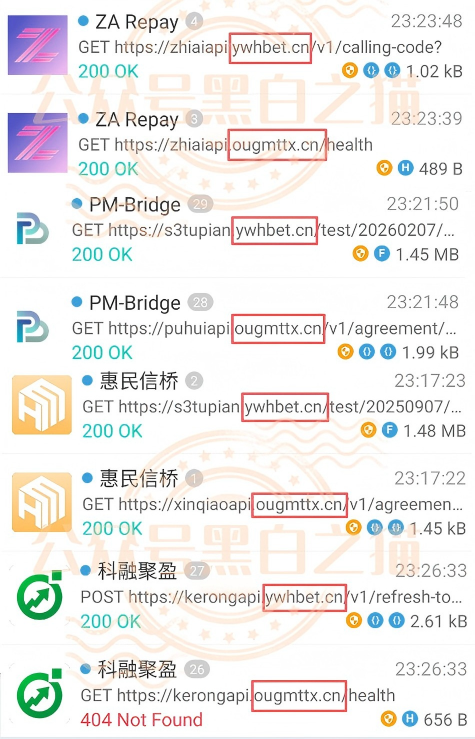
从技术角度上,所有的APP程序都搭建在统一的系统上,仅替换品牌LOGO而已,用的同一个备案域名,为的是避免反诈中心扫描查识别。
小编把几个盘口运行的网址数据对比,事实胜于雄辩,有图有真相。


项目警示


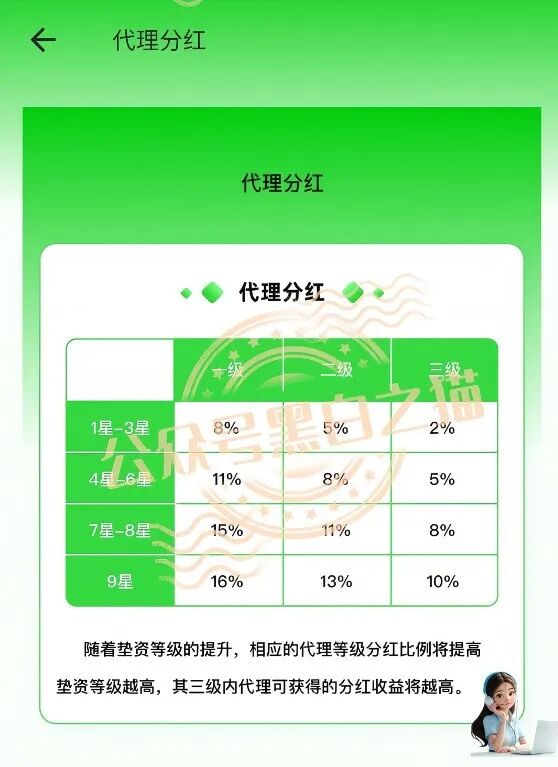
“科融聚盈”并非孤立个案,而是当前资金盘黑产链条中标准化、模块化输出的又一成品,其背后隐匿着高度协同的灰黑产分工网络:
-
上游提供“壳公司”注册与牌照伪造服务
-
中游负责技术平台搭建与话术脚本批量生成
-
下游则专司流量导流、水军控评与舆情洗白。
该链条已形成“注册—建站—话术—引流—洗白”全闭环,成本不足5万元,而单个项目吸金峰值可达数亿元。
小编建议投资者立即停止向“科融聚盈”平台充值,不要有侥幸心理,更勿轻信所谓“内部渠道”“紧急平移”等二次诱导话术。
生活不易,守住钱袋子就是守住生活底线。如发现已充值,请立即保留转账凭证、平台截图、聊天记录等完整证据链,第一时间向当地公安机关报案。
黑白之猫小编提醒读者们,所有涉及到的项目都会包装,没有引诱的钩子就不会有杀猪的结果,他们在“狩猎”寻找参与的信徒,他们懂如何规避,所以提高认知能力是战胜茫然唯一通道。
在此提醒读者们,任何投资要时刻有识别穿透力,多看黑白之猫小编的解析文章,相信会给你提供满身护甲的皮肤。
转载请注明:资金盘曝光网 » 科普解读:“科融聚盈”资金盘的风险与识别指南
风险提示风险评分 36 分 · 风险偏高
风险评分 36 分(起步分 50 分,再扣 14 分;分数越低越危险,扣成负数也照算),起步分已按「收益口径查不到 / 无法换算」定档。
- 起步分 50 分|收益口径查不到 / 无法换算未收录既查不到可换算的日化收益,也没有「保本 / 稳赚 / 无风险」这类承诺话术。但「能被本站收录」本身就说明全网已有人在预警、公开发文曝光过它,绝对是有问题的 → 起步分 50 分(已经贴着「风险偏高」的边缘),再按缺项继续往下扣,普遍会落到「风险偏高」或更低
- -5 分|没有实体办公地址未收录档案里查不到实体办公地址(连人都找不到)
- -2 分|没有任何证书未收录查不到牌照、备案、资质类记录
- -5 分|没有公信力背景未收录查不到监管、协会、主流机构背书
- -2 分|其他可核验资质缺失未收录合同、审计、资金存管、实际经营主体均未收录
只要出现「承诺无风险日收益」这一条,就别信、别投、别拉人(日化 0.1% 就已经等于年化 44%,正规投资给不出来)。上面这份评分不是给项目发合格证,是给你一条"能不能信"的底线:分数越低,越说明它连最基本的核对都过不了。本站不替任何项目下结论,但宁可把可疑的当可疑,也不要拿真金白银去试。
评分工具:把它承诺的收益填进来
按上面的口径,先按收益取起步分(日收益越高、起步分越低);再按档案缺项往下扣。这里只算起步分,缺项扣分请对照上面的档案清单。
「科融聚盈」的完整档案清单(收录了什么、还缺什么)与扣分口径,都写在档案页里。查看该项目的完整档案清单 →
如果你已经在里面7 条可执行步骤
下面这些不针对任何具体项目,是把公开反诈资料里反复出现的处置步骤整理成一份可以照着做的清单。
- 先停止追加投入。不要再为了「摊低成本」或「回本」加钱,也不要再开通新额度、新账户。
- 先试一次小额提现。用最小金额走完整流程,把成功还是失败、等了多久、客服怎么回复,原样记录下来。
- 一次性把证据存全。转账记录、充值提现截图、收益页面、群聊话术、推广链接与推荐人信息,按时间排序导出到本地——不要只留在手机里。
- 不要再拉人进来。为了回本去发展下线,可能让自己从受害人变成链条的一环。这是这类结构里最需要避免的一步。
- 「再交一笔钱就能解冻 / 提现 / 升级」是二次收割。税费、保证金、解冻费、验证金、通道费,一律不要再付。
- 走官方举报与报警渠道。110 报警(保留受案回执)、国家反诈中心 App、12321 网络不良信息举报;涉及交易所转账的可同时联系平台风控。
- 在被移出群之前先存证。先导出聊天记录与成员列表,再去沟通或质疑,避免记录随账号一起消失。
本站只做公开信息索引,不提供法律意见、不对任何项目作定性。具体处置请以公安机关、监管部门与专业法律意见为准。
什么会改变我们的判断本站记录可被推翻
档案里的收录不是结论,科融聚盈 也一样。下面任意一条若能公开查验,我们会据实修正或撤下相应记录:
- 资金由独立第三方托管,且托管方、账户主体、审计报告都能公开查到;
- 收益口径有可查验的法律文件(合同、兑付凭证、持牌机构的发行文件),而不是只出现在群聊或短视频里;
- 提现长期稳定且不依赖新增资金——即停掉一切新加入者之后,既有用户仍能按约定拿到钱;
- 经营主体与监管备案可核验:能在对应监管机构官网查到牌照编号与业务范围。
反过来,「官网精美」「有白皮书」「很多人在做」「已经运行很久」都不构成上面任何一条——这些恰好也是最容易被复制的部分。
大白话三句
- 投资不可能「稳赚」。一旦「保本」和「高收益」同时出现,这本身就是异常信号。
- 正规投资从不按「天」承诺收益。只要出现日化百分比,无论多小,都值得停下来算一遍年化。
- 如果一个模式必须靠不断有人新加入,才能给老用户付钱,那它就不是投资,是接盘。
常见提问4 问
「科融聚盈」是骗局吗?
本站不对任何项目做法律定性(定性属于监管与司法机关),但有一条尺子谁都能自己量:收益超过银行年化收益的 3 倍,就要非常警惕;年化收益超过 40%、还宣称无风险,99% 就是骗局了。结论请以监管机构、司法机关的公开信息为准。
被「科融聚盈」骗了怎么办?
止损,不要再追加资金,赶紧提现。如果大额资金被骗,保存好所有资料和上级联系方式、出入金证据,赶快报警!
「科融聚盈」宣称的非常厉害,是假的吗?
不宣称这些噱头,你们会信吗?这些是表面,本质就是看中了你的本金。
有人在「科融聚盈」赚了好多钱,怎么可能骗人呢?怎么不骗他?
资金盘的一个盘子有几百到上万人,大的有几十万,不立几个赚钱样本出来,怎么吸引更多韭菜?万分之一,最后崩盘,这种也是拉人头,算传销罪,也要进去的。
免责声明:本文为公开信息整理与引用,内容来自公开渠道,仅作事实性归档。收录不等于认定该主体违法或构成欺诈,也不构成任何投资建议。若信息有误或有新进展,可通过联系我们反馈更正。