今天看了一个国文汇通玩家的自述,挺有意思,写尽了散户被割的心路历程。
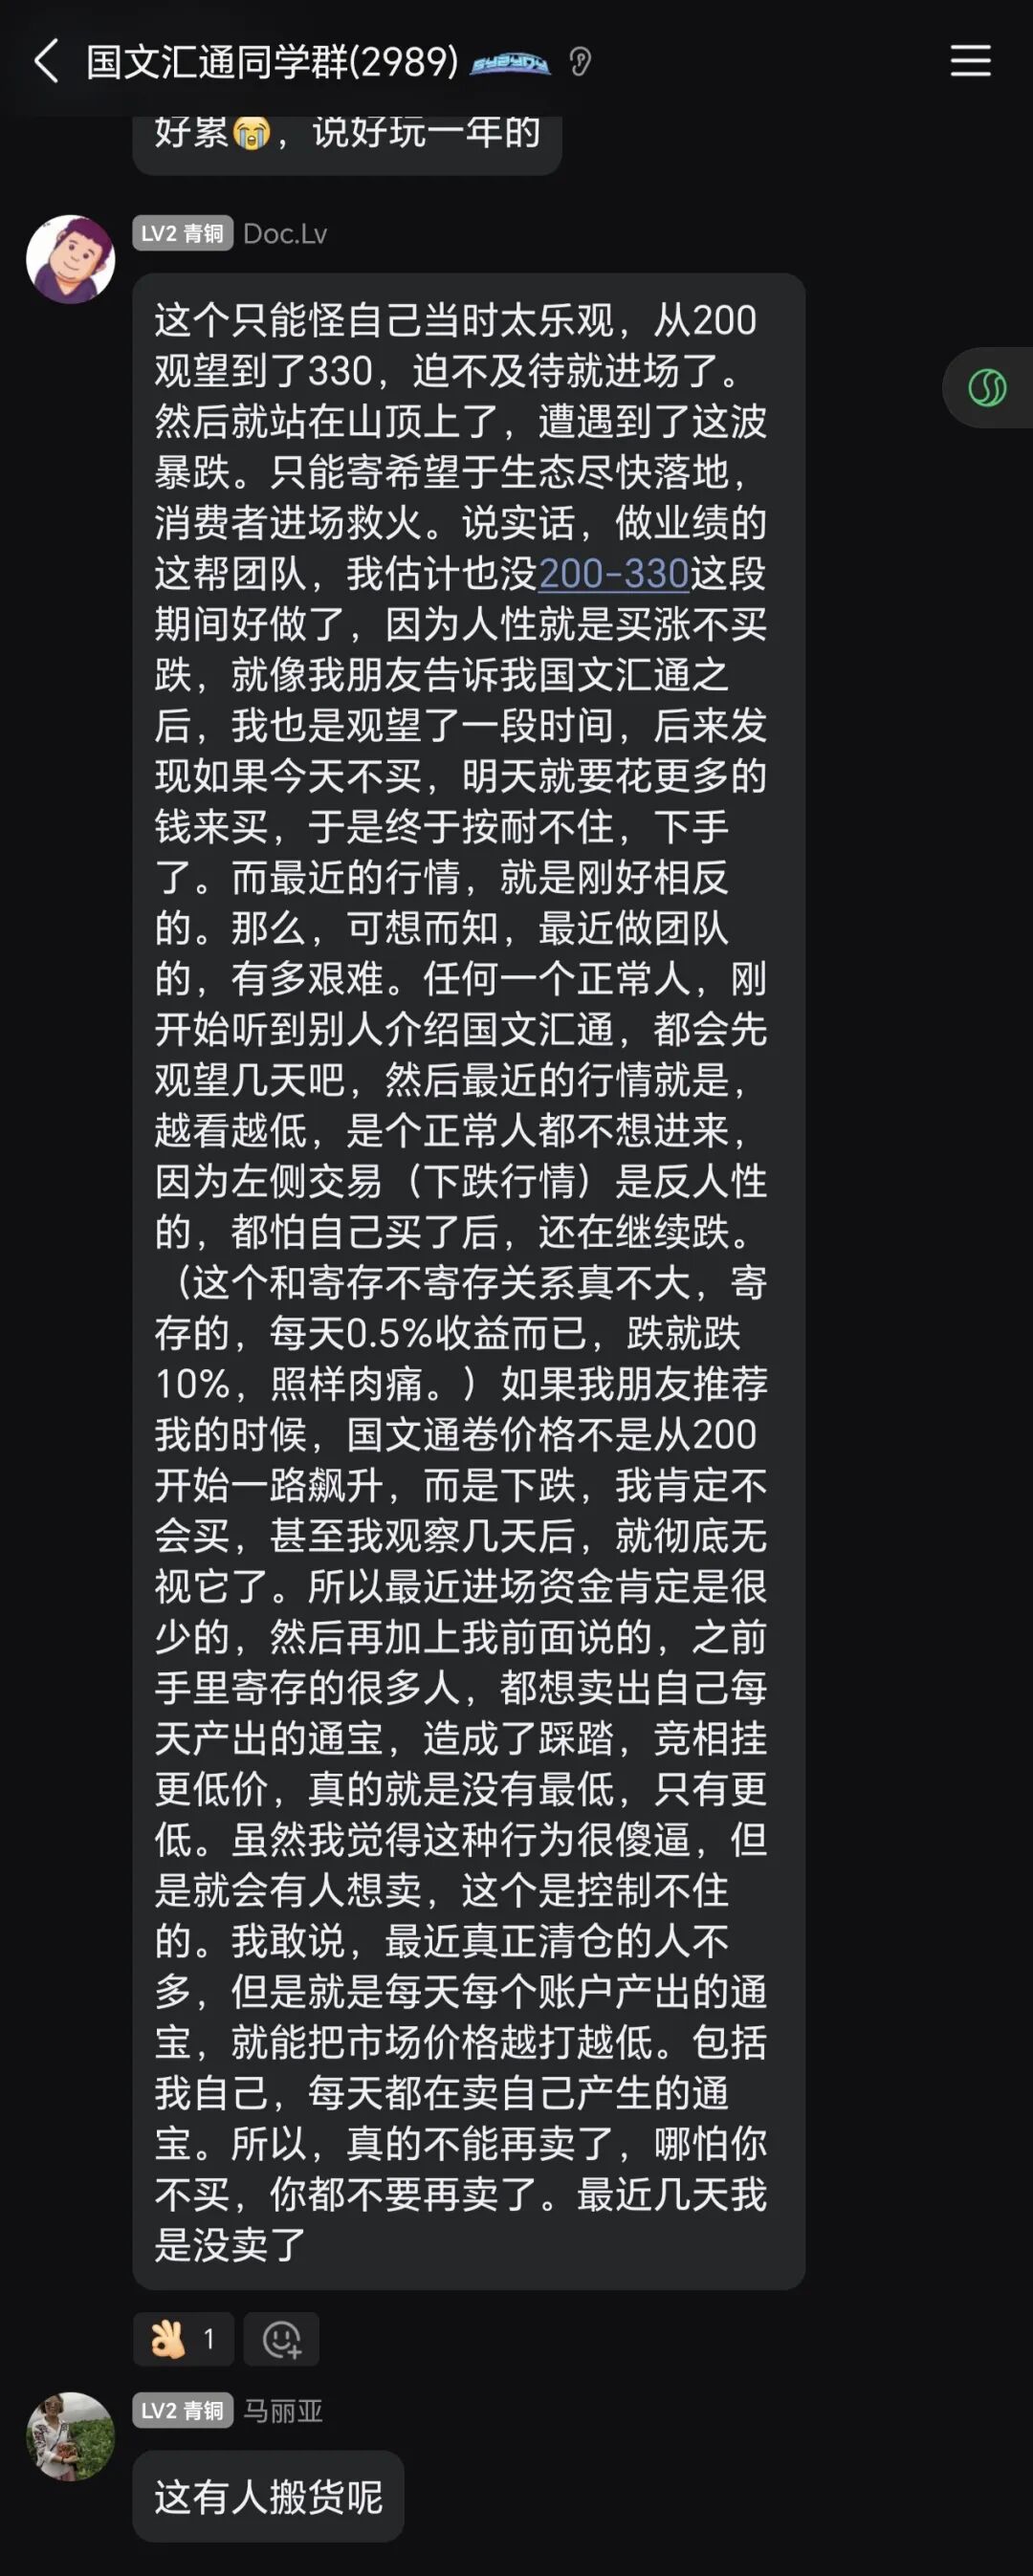
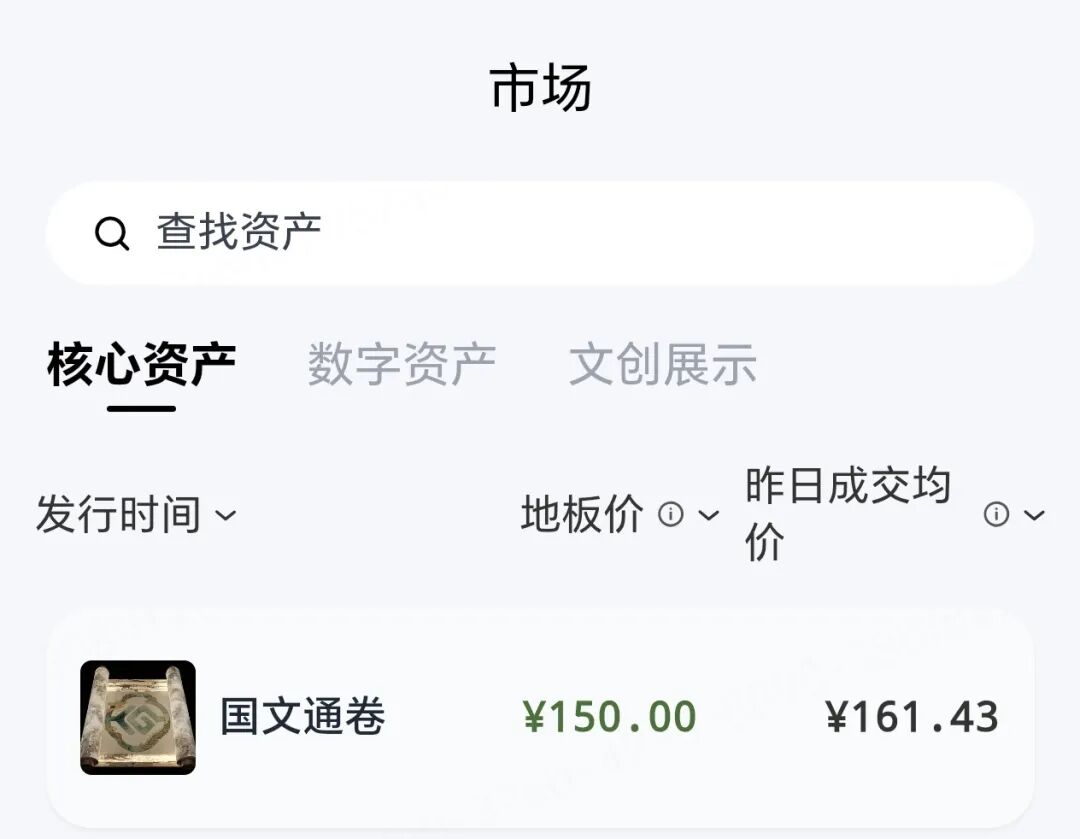
我文章第一次风控国文汇通的时候,当时是240,后来一路冲高到330,今天看了一下,已经跌到150了。
在200观望、330追高、暴跌站岗,不是眼光差、不是行情坏,是国文汇通这套“文交所+寄存产币”的套路,精准吃掉了人性所有弱点。
90%散户亏钱的根,是输给了自己的人性,和操盘手精心设计的杀猪局。
一、所有散户的缩影
200块观望,看着一路涨,越看越慌,怕“今天不买,明天更贵”
憋到330忍不住追高,直接站山顶,当场被套
寄存每天拿0.5%通宝,结果跌一次就10%,收益连牙缝都塞不住
现在行情越走越低,新人观望不进场,老人天天卖产出,价格没有最低、只有更低
所有人都在互割,现在想停手,可市场已经砸崩了。
说白了,这是操盘手早就算好的“标准韭菜剧本”。
二、国文汇通的套路
别看它披着“国资文交所、数字文创、寄存收益”的皮,本质就是零和资金盘+产出砸盘+拉新续命的老套路:
1. 第一步:拉盘造富——利用“买涨不买跌”,逼你追高
这是资金盘最阴的一招:
前期故意把价格从200拉到330,制造“只涨不跌、晚买亏死”**的假象。
你观望、你犹豫、你怕追高?没关系,操盘手就一直拉,直到你心态崩了,觉得“再不买就彻底踏空”,然后乖乖在330山顶接盘。
它吃的就是人性:人永远会为“错过”焦虑,为“上涨”疯狂。
等你一进场,筹码刚好抛给你,拉盘立马结束,暴跌准时开场。
2. 第二步:寄存锁仓——用0.5%微利,麻痹你、套住你
对外吹“寄存躺赚,每天0.5%收益”,听起来很香,实则是锁仓枷锁:
让你把本金锁在里面,不能随便跑
用每天一点点通宝,给你点盼头,让你舍不得割肉
最狠的是:收益完全覆盖不了跌幅——一天跌10%,你要存20天才能赚回来,纯纯画饼充饥。
它的逻辑很简单:先套住你的人,再套死你的钱。
3. 第三步:放任产出通胀——让散户自己砸自己,操盘手看戏
这是国文汇通最绝的收割:不护盘、不接盘,让散户互割。
平台规则设计成:每个账户每天都产通宝,所有人都能卖。
结果就是:没有新资金进场,没有外部消费者“救火”
老玩家不管亏不亏,天天卖当日产出变现
哪怕没人清仓,光是每日产出,就能把价格砸到无底洞。
不是有人恶意砸盘,是人人都在卖,踩踏根本停不住。
操盘手连砸盘都不用自己动手,散户自己就能把价格砸穿。
4. 第四步:拉新枯竭——左侧交易反人性,彻底死循环
人性天生买涨不买跌:
涨的时候,新人抢着进,团队好做,资金源源不断
跌的时候,新人越看越低,正常人都不敢进场,左侧交易反人性,谁都怕“抄底抄在半山腰”。
拉新一断,资金链直接死:
没有新钱进来→老钱只能互割→价格继续跌→更没人进场→彻底崩盘。
这就是国文汇通的死局,从拉新断流的那天起,结局就注定了。
三、90%散户亏钱的原因
我把散户必亏的根源
1. 人性死穴:买涨不买跌,追高必站岗
这是所有散户的通病:
涨的时候,觉得还能涨,越涨越敢买
跌的时候,觉得还能跌,越跌越不敢买。
操盘手就利用这一点,拉盘引你追高,砸盘让你套牢,你输的第一步,是输给了自己的本能。
2. 收益幻觉:被日0.5%麻痹,忽略真正风险
你盯着每天0.5%的收益,操盘手盯着你的全部本金。
正规投资里,收益和风险成正比,日0.5%这种离谱收益,本身就是骗局信号。
你以为是躺赚,其实是温水煮青蛙,等你反应过来,跌幅已经把收益吞得干干净净。
3. 认知盲区:不懂“盘内通胀”,产出=砸盘筹码
绝大多数散户根本想不明白:
平台没有真实收入,通宝没有外部价值,所有产出,都是砸盘的筹码。
每天产的币越多,卖的人越多,价格跌得越狠。
你以为是赚收益,其实是在给自己挖坑,产得越多,砸得越惨。
4. 侥幸心理:幻想生态落地、新人救火
这是散户最致命的弱点:
被套了不割肉,总幻想“生态落地”“消费者进场救火”“平台会拉盘”。资金盘从来没有真实生态,所有“落地”都是画饼。
你等的救火队员,根本不存在,最后只能自己烧死自己。
5. 群体非理性:人人都想跑,结果一起砸
你自己也说:明明没多少人清仓,可天天卖产出,价格一路跌。
这就是群体非理性:
每个人都想“先变现一点”,每个人都怕“卖晚了更便宜”
结果就是人人挂低价,竞相踩踏,价格无底线下跌,谁都跑不掉。
6. 错把包装当安全:被文交所、国资幌子迷惑
国文汇通最会包装:文交所、国资、数字文创,听起来正规无比。
可你要明白正规平台绝不承诺收益,绝不搞寄存挖矿,绝不放任价格恶意炒作。
包装越华丽,套路越狠,它吃的就是你“觉得正规、不会崩盘”的信任。
四、最后
我知道不少参与的用户,现在很难受,看着账户缩水,舍不得割肉,又盼着反弹,天天盯着价格煎熬。
但国文汇通的结局,早就注定了——没有新资金,没有真生态,只有散户互割,价格只会越来越低,不会回头。
你在330追高,不是你傻,是你被人性和套路双重拿捏
投资里最大的风险,不是下跌,是你不懂规则,却幻想赢;不是运气差,是你把人性的弱点,主动送到骗子手里。
已经亏了钱,别再亏了心态、亏了理智
及时止损,才是对自己最大的负责。
转载请注明:资金盘曝光网 » 科普分析:“国文汇通”高风险模式解读
承诺的口径与量级
这个数字不是"能不能拿到"的问题,而是"数学上无法长期存在"。把它和真实世界比一下:全球 GDP 约 105.4 万亿美元(世界银行 WDI,2023),全球所有上市公司、基金、债券、房产生意的长期年化回报没有任何一项能持续达到这个量级(见下方阶梯表)。按上面的速度复利,1 元本金在 139 天翻倍、一年后应付 6.17 倍,这些"应付"的钱只能来自后来者交来的本金,不可能来自真实经营。
固定日化收益本身就是识别标志。正规持牌金融机构不会以固定日化率招揽资金;凡是给出"日化 X%"这种口径的,无论 X 是 3% 还是 0.3%,都可以自己按同一套公式算一遍再决定 —— 0.3% 看起来温和,一年也是 2.98 倍,十年是 56028 倍。承诺越"稳"、越"固定",越说明收益不由市场决定,而由后来者的资金决定。
再问一句:这么能赚,为什么还要花钱推广叫你来玩?如果一门生意的收益率超过全球所有行业(上市公司、基金、债券、房产)的长期水平,理性的做法是自己闷声加杠杆、或者找银行和机构融资,而不是砸广告费到处拉人入金。真要有这么稳的 1000 亿级机会,马云、巴菲特早就把 1000 亿砸进来了 —— 十年之后全世界都是他们的,根本轮不到在群里给你发推广链接。反过来推:越是大张旗鼓拉你进来,越说明赚的是后来者的本金。
以上全部为复利算术推演,不构成对任何主体或个人的指控、定性或投资建议。涉及资金往来的风险判断,请以监管部门公开信息和司法机关结论为准。
按平台自己的口径算一遍
同样的算法,换几个档位看看
| 日化率 | 翻倍天数 | 1 年倍数 | 10 年倍数 |
|---|---|---|---|
| 0.3% | 231 天 | 2.98 倍 | 56028 倍 |
| 0.5% | 139 天 | 6.17 倍 | 80561104 倍 |
| 1% | 70 天 | 37.8 倍 | 约 10^15 倍 |
| 1.5% | 47 天 | 229 倍 | 约 10^23 倍 |
| 2% | 35 天 | 1377 倍 | 约 10^31 倍 |
| 3% | 23 天 | 48483 倍 | 约 10^46 倍 |
表中每一格都可以用计算器复算:终值 = 本金 × (1 + 日化率)天数。带底色的一行是本条目的口径。
不想只看结论?下面几个计算器已按日化 0.5%预填,可以换成自己的数字重算:
- 日化收益率换算器年化收益率、翻倍天数、与银行定存的差距
- 多久赚走全世界超过全球 GDP、全球家庭财富需要多少年
- 接盘资金推演固定兑付下,每天必须新吸收多少资金
- 多层推荐结构推演拉人头结构需要多少人、每层抽成累加到多少
想自己设参数,也可以从工具索引进入,自由换日化率和本金试算。
风险提示风险评分 16 分 · 高风险
风险评分 16 分(起步分 30 分,再扣 14 分;分数越低越危险,扣成负数也照算),起步分已按「日收益 1% 以下」定档。
- 起步分 30 分|日收益 1% 以下日化 0.5%/天只要给出日收益(哪怕只有 0.1%/天,年化也超 44%),就不是正规投资口径 → 起步分 30 分
- -5 分|没有实体办公地址未收录档案里查不到实体办公地址(连人都找不到)
- -2 分|没有任何证书未收录查不到牌照、备案、资质类记录
- -5 分|没有公信力背景未收录查不到监管、协会、主流机构背书
- -2 分|其他可核验资质缺失未收录合同、审计、资金存管、实际经营主体均未收录
只要出现「承诺无风险日收益」这一条,就别信、别投、别拉人(日化 0.1% 就已经等于年化 44%,正规投资给不出来)。上面这份评分不是给项目发合格证,是给你一条"能不能信"的底线:分数越低,越说明它连最基本的核对都过不了。本站不替任何项目下结论,但宁可把可疑的当可疑,也不要拿真金白银去试。
评分工具:把它承诺的收益填进来
按上面的口径,先按收益取起步分(日收益越高、起步分越低);再按档案缺项往下扣。这里只算起步分,缺项扣分请对照上面的档案清单。
「国文汇通」的完整档案清单(收录了什么、还缺什么)与扣分口径,都写在档案页里。查看该项目的完整档案清单 →
如果你已经在里面7 条可执行步骤
下面这些不针对任何具体项目,是把公开反诈资料里反复出现的处置步骤整理成一份可以照着做的清单。
- 先停止追加投入。不要再为了「摊低成本」或「回本」加钱,也不要再开通新额度、新账户。
- 先试一次小额提现。用最小金额走完整流程,把成功还是失败、等了多久、客服怎么回复,原样记录下来。
- 一次性把证据存全。转账记录、充值提现截图、收益页面、群聊话术、推广链接与推荐人信息,按时间排序导出到本地——不要只留在手机里。
- 不要再拉人进来。为了回本去发展下线,可能让自己从受害人变成链条的一环。这是这类结构里最需要避免的一步。
- 「再交一笔钱就能解冻 / 提现 / 升级」是二次收割。税费、保证金、解冻费、验证金、通道费,一律不要再付。
- 走官方举报与报警渠道。110 报警(保留受案回执)、国家反诈中心 App、12321 网络不良信息举报;涉及交易所转账的可同时联系平台风控。
- 在被移出群之前先存证。先导出聊天记录与成员列表,再去沟通或质疑,避免记录随账号一起消失。
本站只做公开信息索引,不提供法律意见、不对任何项目作定性。具体处置请以公安机关、监管部门与专业法律意见为准。
什么会改变我们的判断本站记录可被推翻
档案里的收录不是结论,国文汇通 也一样。下面任意一条若能公开查验,我们会据实修正或撤下相应记录:
- 资金由独立第三方托管,且托管方、账户主体、审计报告都能公开查到;
- 收益口径有可查验的法律文件(合同、兑付凭证、持牌机构的发行文件),而不是只出现在群聊或短视频里;
- 提现长期稳定且不依赖新增资金——即停掉一切新加入者之后,既有用户仍能按约定拿到钱;
- 经营主体与监管备案可核验:能在对应监管机构官网查到牌照编号与业务范围。
反过来,「官网精美」「有白皮书」「很多人在做」「已经运行很久」都不构成上面任何一条——这些恰好也是最容易被复制的部分。
大白话三句
- 投资不可能「稳赚」。一旦「保本」和「高收益」同时出现,这本身就是异常信号。
- 正规投资从不按「天」承诺收益。只要出现日化百分比,无论多小,都值得停下来算一遍年化。
- 如果一个模式必须靠不断有人新加入,才能给老用户付钱,那它就不是投资,是接盘。
常见提问4 问
「国文汇通」是骗局吗?
本站不对任何项目做法律定性(定性属于监管与司法机关),但有一条尺子谁都能自己量:收益超过银行年化收益的 3 倍,就要非常警惕;年化收益超过 40%、还宣称无风险,99% 就是骗局了。而「国文汇通」宣称的年化收益高达 517.5%,你说呢?结论请以监管机构、司法机关的公开信息为准。
被「国文汇通」骗了怎么办?
止损,不要再追加资金,赶紧提现。如果大额资金被骗,保存好所有资料和上级联系方式、出入金证据,赶快报警!
「国文汇通」宣称的非常厉害,是假的吗?
不宣称这些噱头,你们会信吗?这些是表面,本质就是看中了你的本金。
有人在「国文汇通」赚了好多钱,怎么可能骗人呢?怎么不骗他?
资金盘的一个盘子有几百到上万人,大的有几十万,不立几个赚钱样本出来,怎么吸引更多韭菜?万分之一,最后崩盘,这种也是拉人头,算传销罪,也要进去的。
免责声明:本文为公开信息整理与引用,内容来自公开渠道,仅作事实性归档。收录不等于认定该主体违法或构成欺诈,也不构成任何投资建议。若信息有误或有新进展,可通过联系我们反馈更正。